単回帰分析、重回帰分析、自己回帰モデル(ARモデル)、ベクトル自己回帰モデル(VARモデル)。名前は4つ並びますが、中でやっている計算はどれも同じ形です。入力になる値それぞれに重みをかけて、全部足し合わせて、一つの値を出す。違うのは、入力に何を持ってくるかと、入力をいくつ取るかだけです。自己回帰モデルの「自己」も、モデルが自分で賢くなっていくという意味ではありません。入力に自分自身の過去の値を使う、という意味です。
| 名前 | 入力に何を使うか |
|---|---|
| 単回帰分析 | 別々の項目の値を、1つ |
| 重回帰分析 | 別々の項目の値を、2つ以上 |
| 自己回帰モデル(ARモデル) | その系列自身の、過去の値 |
| ベクトル自己回帰モデル(VARモデル) | 自分自身の過去の値と、相手の系列の過去の値 |
入力が1つなら単回帰分析、2つ以上なら重回帰分析
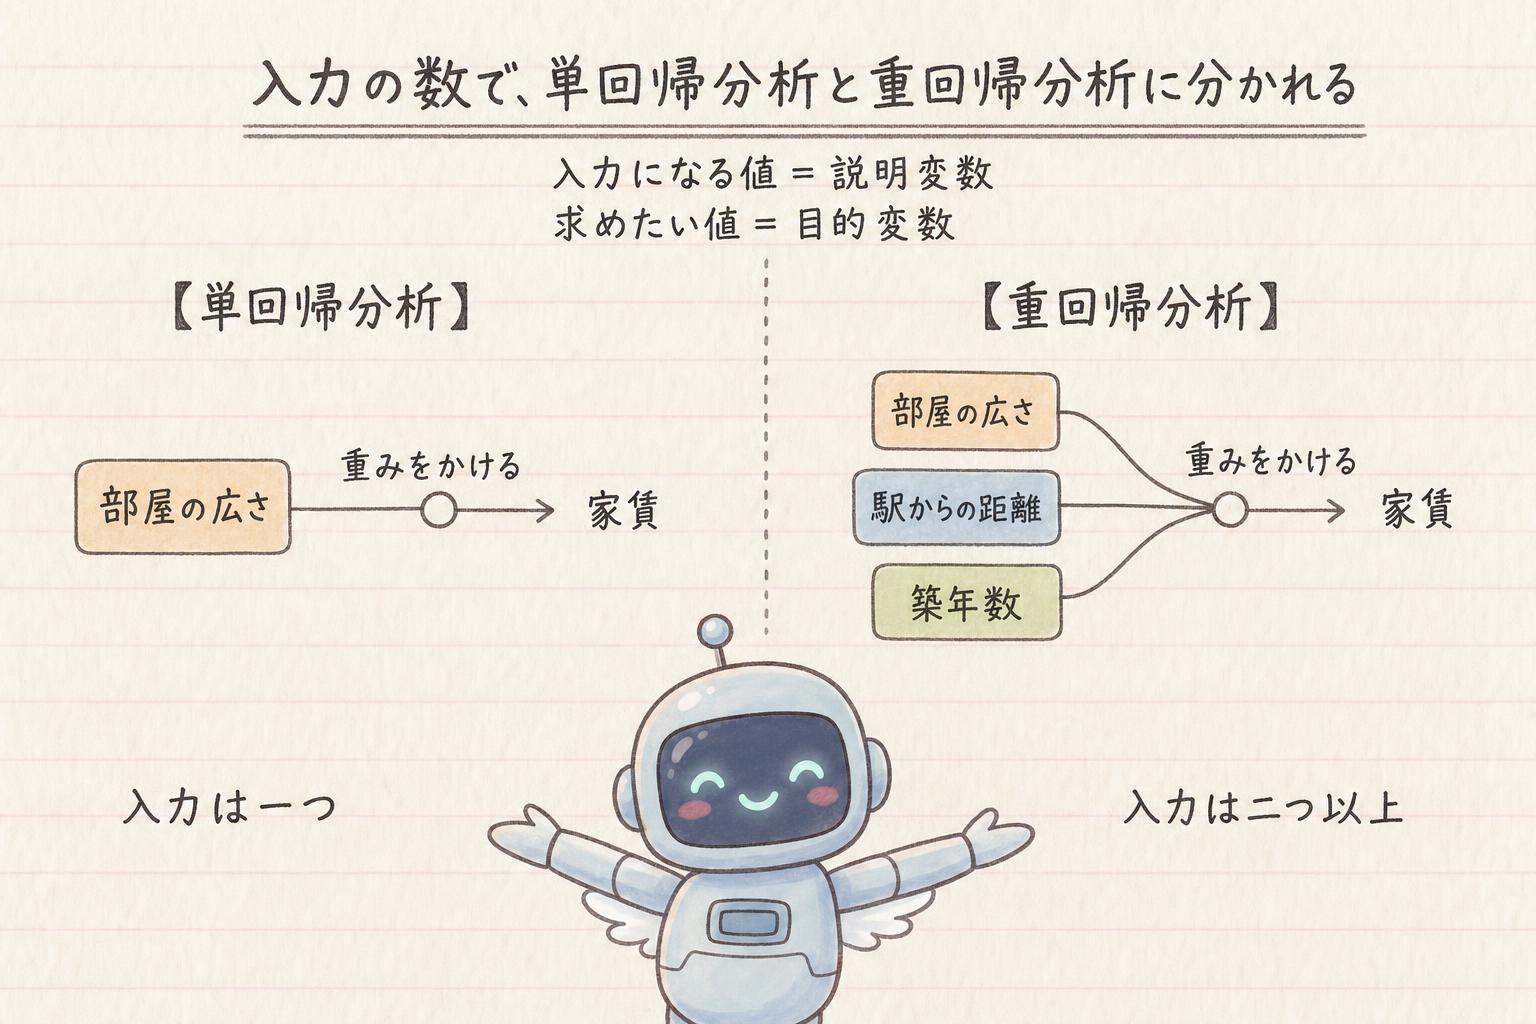
回帰では、入力になる値それぞれに重みをかけて、全部足し合わせて、一つの値を出します(線形回帰で見た形です)。この形のうち、入力を1つだけ使うものを単回帰分析、2つ以上使うものを重回帰分析と呼びます。
部屋の広さから家賃を予測するとして、使うのが広さの1つだけなら、単回帰分析です。ここに駅からの距離や築年数を加えて、入力を3つにすると、重回帰分析になります。それぞれの入力に重みがかかって、その合計が予測した家賃になる。ここは、入力が1つのときと変わりません。
入力になる値を説明変数、求めたい値を目的変数と呼びます。単回帰分析と重回帰分析を分けているのは、この説明変数の数です。
入力が1つのときは直線、2つになると平面を当てはめる
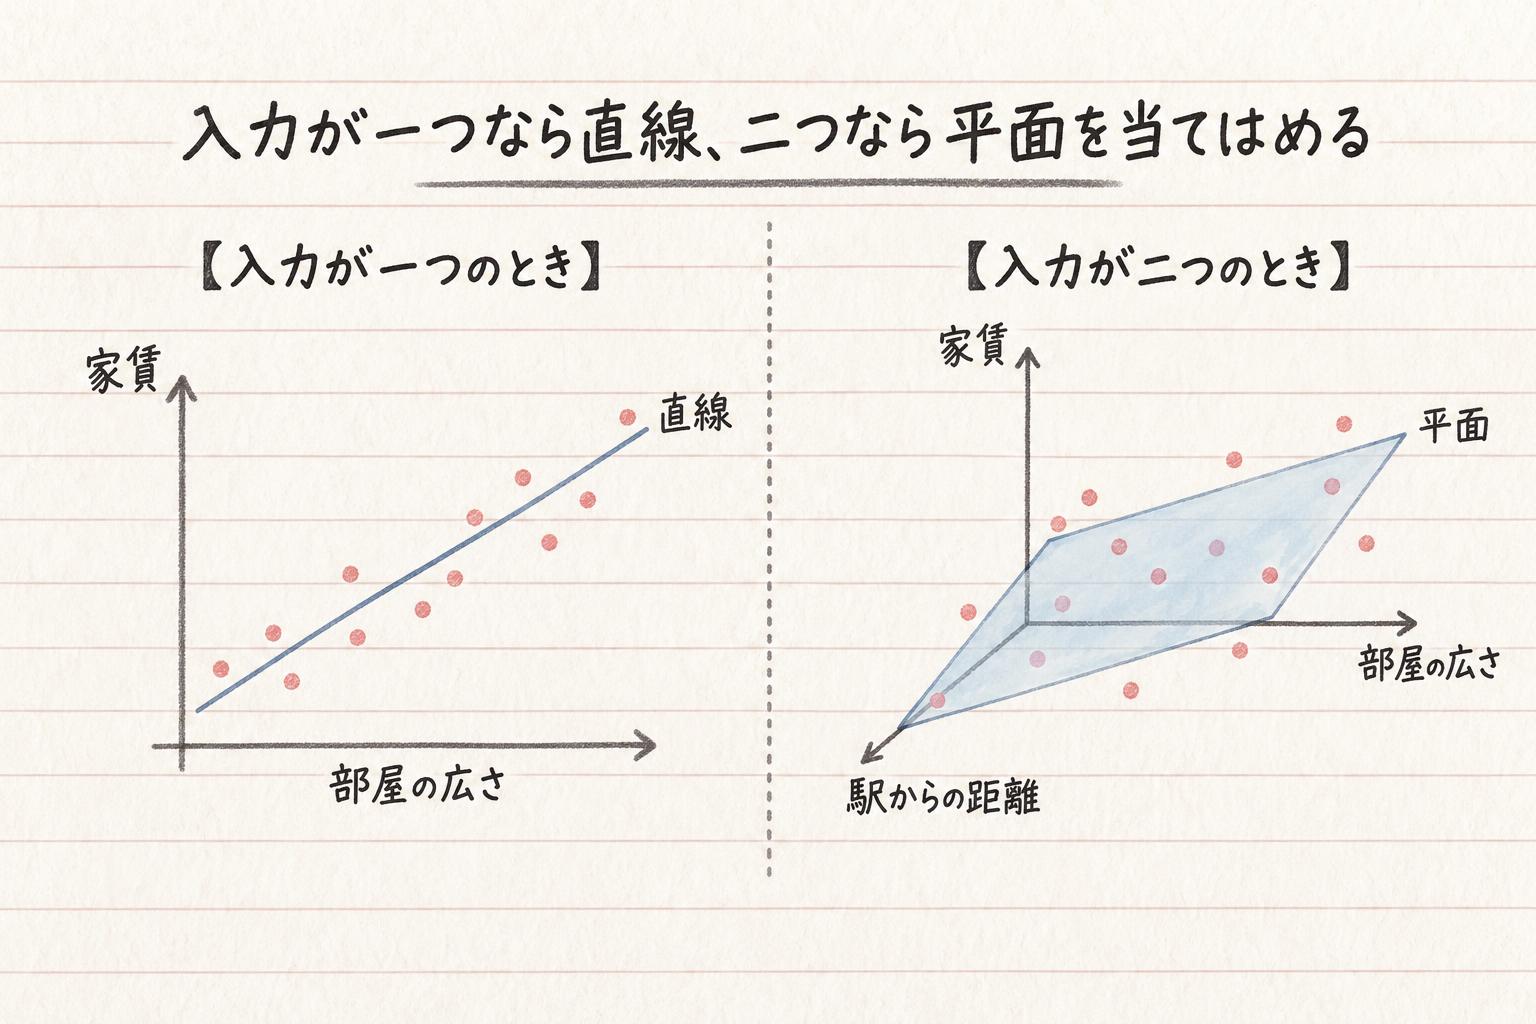
入力が1つのときは、散らばった点の中に1本の直線を引くことにあたりました。入力が2つになると、直線の代わりに平面を当てはめる形になります。当てはめるものは変わりますが、入力に重みをかけて足し合わせる中身のほうは同じです。入力が3つ以上でも考え方は同じですが、図として描けるのは入力が2つの場合までです。
時系列データでは、その系列自身の過去の値を入力にできる
ここまでは、入力をいくつ取るかという話でした。ここから変わるのは、入力に何を持ってくるかのほうです。
家賃の場合、入力にしていたのは広さ、駅からの距離、築年数と、別々の項目の値でした。ただ、データによっては、入力にできるものがもう一つあります。そのデータに記録されている、過去の値です。
時系列データ
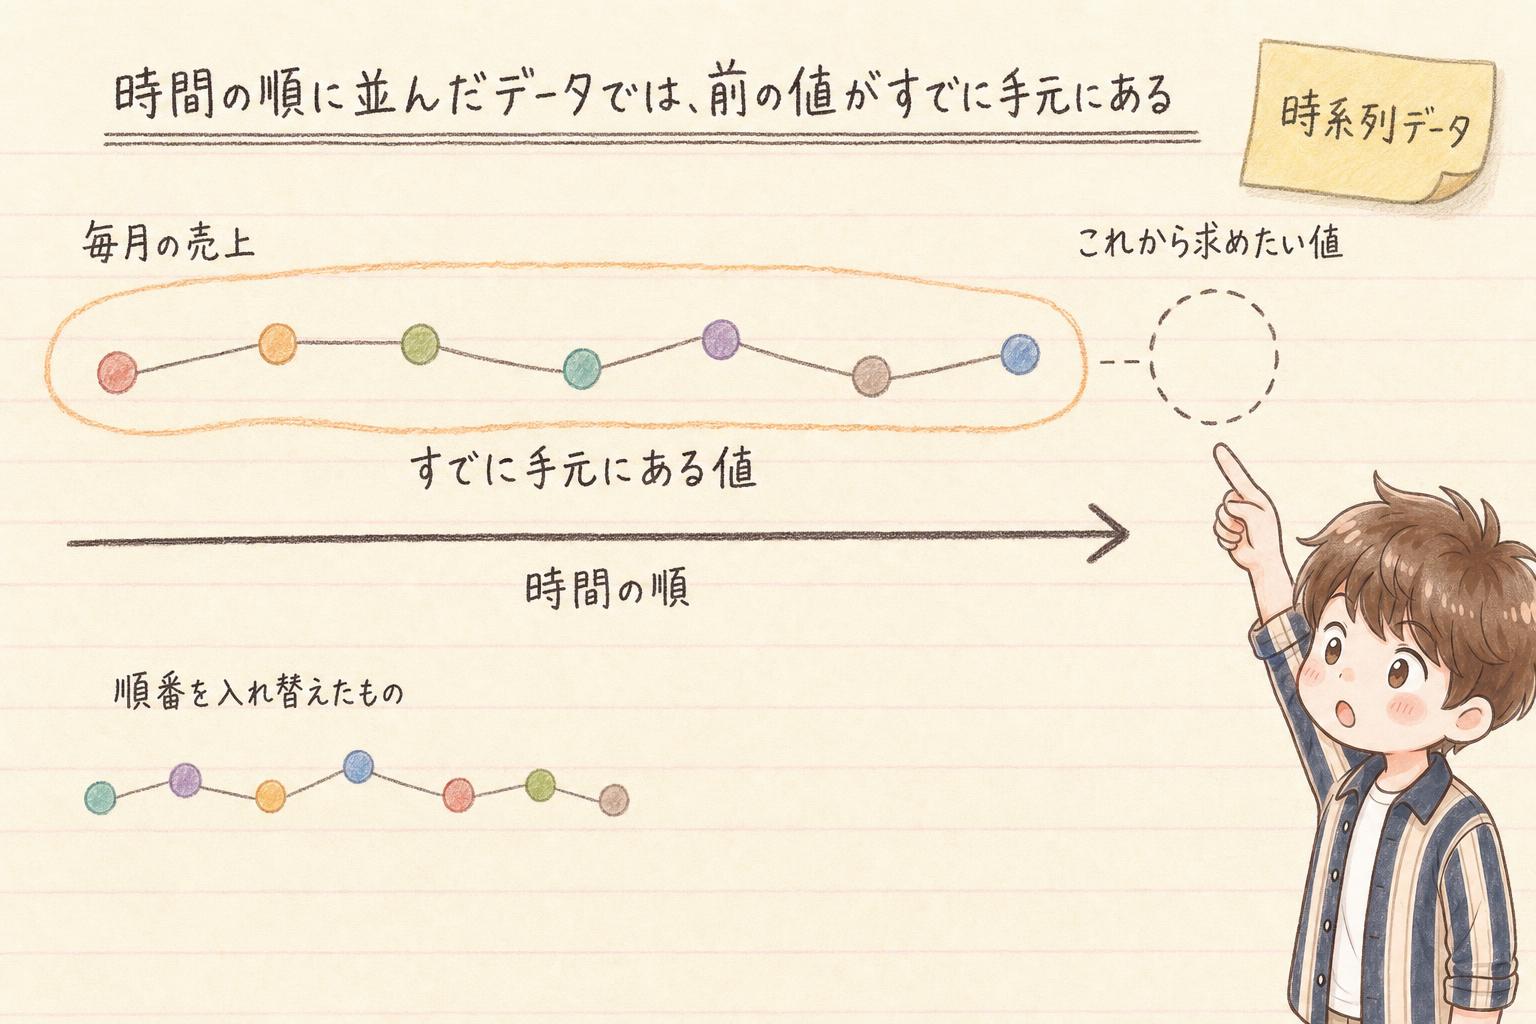
毎日の気温や毎月の売上のように、同じものを間をおいて繰り返し測り、時間の順に並べたデータを、時系列データといいます。時系列データでは、並んでいる順序そのものに意味があり、順番を入れ替えると、データの意味が変わってしまいます。
時間の順に並んでいるなら、ある時点の値を求めたいとき、それより前の値はすでに手元にあります。その系列自身の過去の値を、入力にできるわけです。
入力を自分自身の過去の値にしたのが自己回帰モデル
自己回帰モデル(ARモデル)
入力にその系列自身の過去の値を使うモデルを、自己回帰モデルといいます。ARモデルとも呼ばれます。
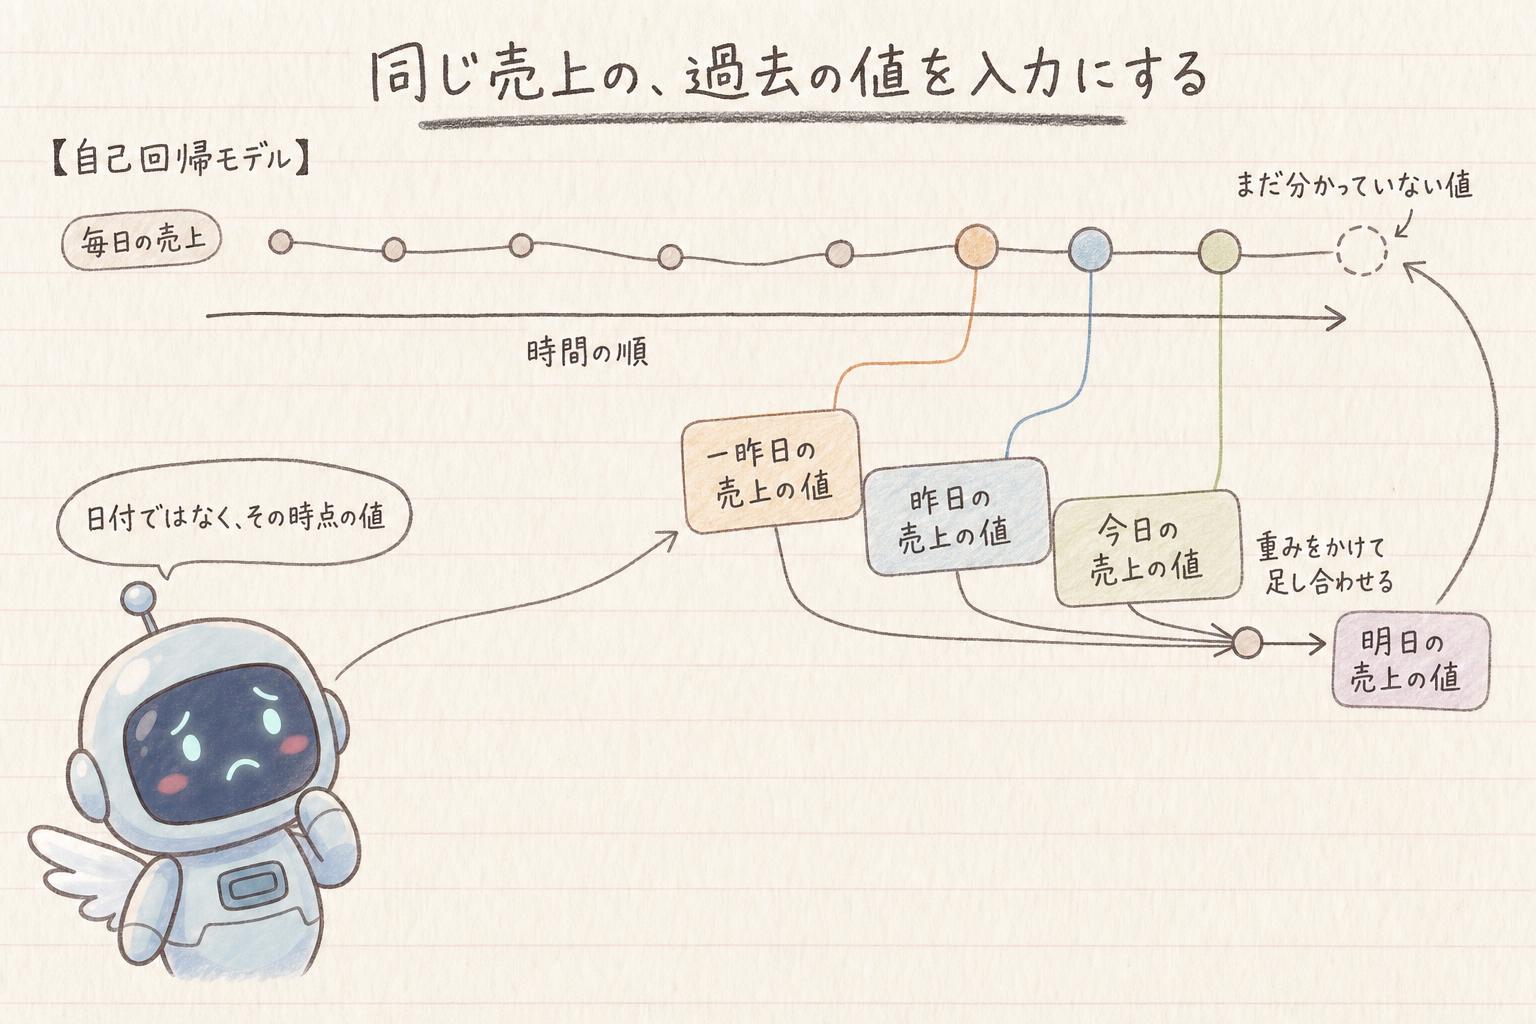
毎日記録している売上なら、明日の売上を求めるときに使うのは、今日の値、昨日の値、一昨日の値というように、同じ売上の過去の値です。いくつ前までさかのぼるかを決めて、その分の過去の値をまとめて入力にします。あとは、それぞれに重みをかけて足し合わせて、一つの値を出す。ここは、単回帰分析や重回帰分析とまったく同じ形です。
入力になっているのは、日付や時刻そのものではありません。何月何日かを入れるのではなく、その時点に記録されていた売上の値のほうを使います。
「自己」は、入力に自分自身の過去の値を使うという意味
自己回帰モデルでいちばん取り違えやすいのが、この「自己」です。モデルが自分で賢くなっていく、自動で何かをやってくれる、という意味に読めてしまいます。
そうではなく、「自己」が指しているのは入力のほうです。ほかの項目の値ではなく、予測したい系列自身の過去の値を入力に持ってくる。それが「自己」です。

「自己」回帰って、モデルが自分で学習していくってこと?
学習のしかたの話ではありません。指しているのは、入力に何を持ってくるかのほうです。同じ系列の過去の値を入力にするので、自己回帰と呼ばれます。
相手の系列の過去の値も入力にするのがベクトル自己回帰モデル
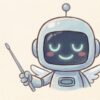
自己回帰モデルが見ているのは、1つの系列です。ただ、世の中には、互いに影響し合いながら動いている系列があります。株価と為替レートがその例で、どちらも時間の順に並んだデータですが、別々に動いているわけではありません。
ベクトル自己回帰モデル(VARモデル)
こういう複数の系列を、一緒に1つのモデルで扱うのが、ベクトル自己回帰モデルです。VARモデルとも呼ばれます。ここでの「ベクトル」は、複数の系列の値をまとめて扱うことを表しています。
変わるのは、入力の取り方です。株価の次の値を求めるとき、使うのは株価自身の過去の値だけではありません。為替レートの過去の値も、一緒に入力にします。為替レートを求めるときも同じで、為替レート自身の過去の値と、株価の過去の値の両方を使います。
ポイント
自己回帰モデルを複数の系列へ広げた形です。相手の系列の過去の値も入力に入る。そこが、自己回帰モデルとの違いです。
4つは、だんだん高度になるわけでも優劣でもない
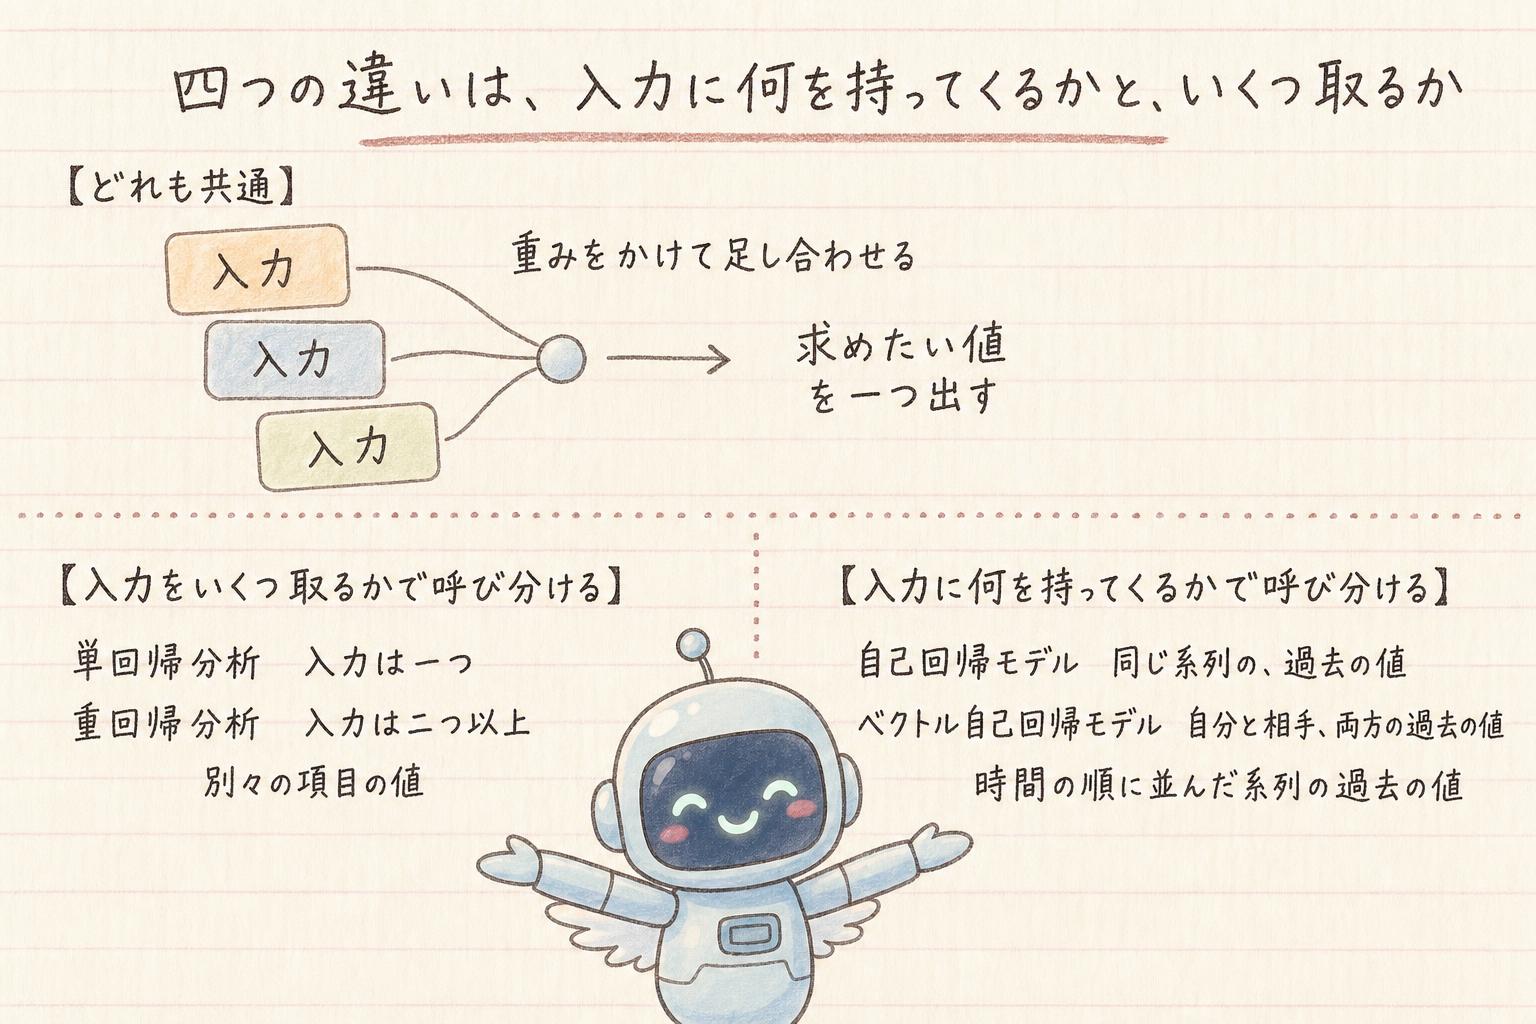
4つの違いを作っているのは、入力をいくつ取るかと、入力に何を持ってくるかの2つです。いくつ取るかで呼び分けているのが、単回帰分析と重回帰分析です。入力が1つなら単回帰分析、2つ以上なら重回帰分析。何を持ってくるかで呼び分けているのが、自己回帰モデルとベクトル自己回帰モデルです。その系列自身の過去の値を入力にするのが自己回帰モデル、そこに相手の系列の過去の値まで加えるのがベクトル自己回帰モデルです。
入力に重みをかけて足し合わせて、求めたい値を一つ出す、という計算の形は、4つとも共通です。線形回帰で見た形が、そのまま続いています。
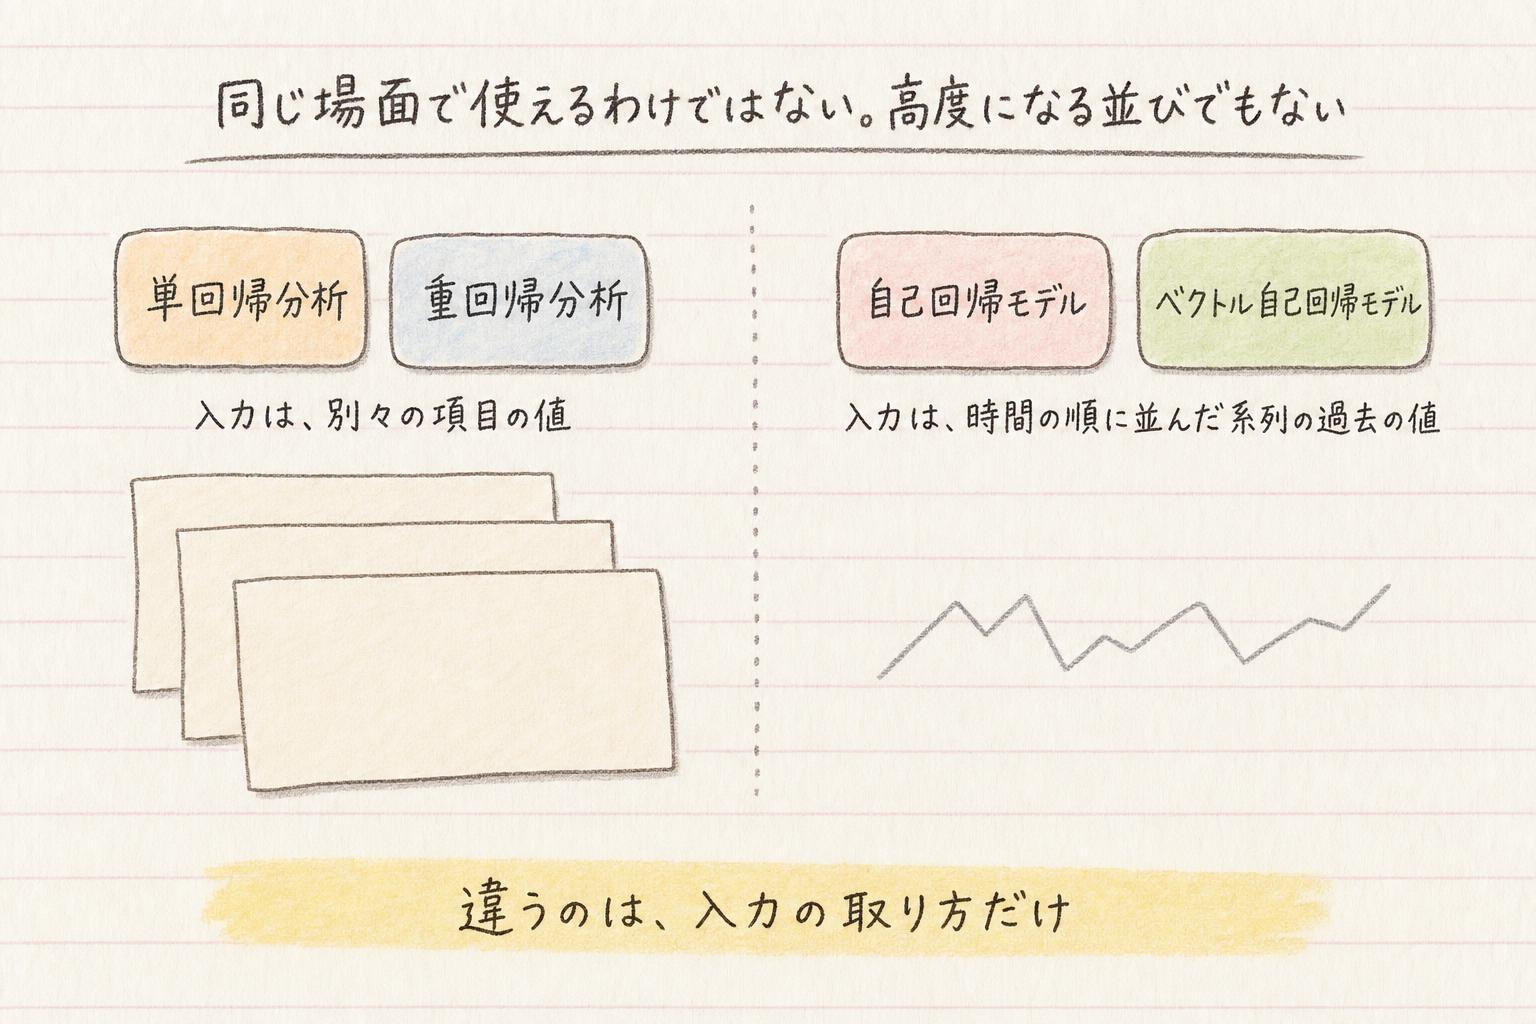
この2つの軸は、注目しているところが違います。ただし、4つがそのまま同じ場面で使えるわけではありません。単回帰分析と重回帰分析が入力にするのは、別々の項目の値です。自己回帰モデルとベクトル自己回帰モデルが使うのは、時間の順に並んだ系列の、過去の値です。入力に持ってくるものが違うので、扱うデータも違ってきます。
だんだん高度になっていく4つ、という並びでもありません。入力の取り方が違うだけです。
まとめ
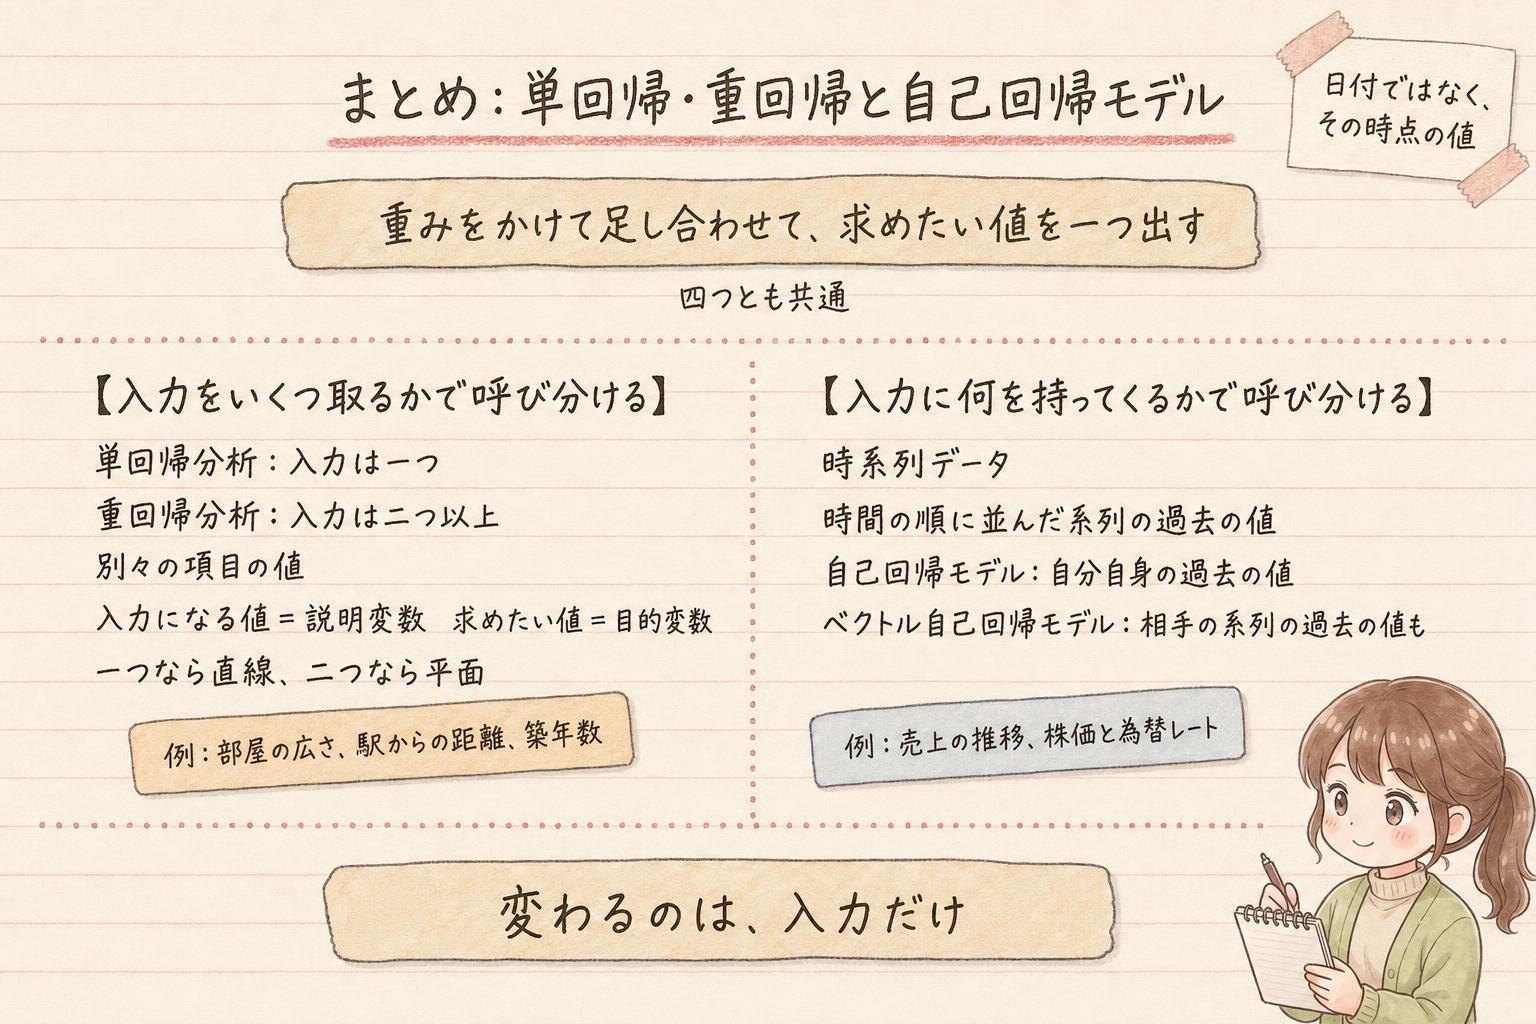
単回帰分析・重回帰分析・自己回帰モデル・ベクトル自己回帰モデルは、名前こそ4つ並びますが、入力それぞれに重みをかけて足し合わせ、一つの値を出すという計算の形は同じでした。違うのは、入力に何を持ってくるかと、いくつ取るかだけです。入力が1つなら単回帰分析、2つ以上なら重回帰分析になります。
時系列データは、ある時点より前の値がすでに手元にあるので、その系列自身の過去の値を入力にできます。そうしたのが自己回帰モデルで、「自己」はモデルが自分で賢くなるという意味ではなく、入力に自分自身の過去を使うという意味でした。相手の系列の過去まで入力にして複数を一緒に扱うのが、ベクトル自己回帰モデルです。
次は、足し合わせるのとはまったく別の形で予測する手法、決定木を取り上げます。